Die Break-even-Analyse gehört zu den nützlichsten Werkzeugen, die Unternehmerinnen und Unternehmern zur Verfügung stehen — und wird dennoch häufig unterschätzt. Sie beantwortet eine der drängendsten Fragen im Betrieb: Ab welchem Umsatz decken wir unsere Kosten, und ab wann schreiben wir schwarze Zahlen? Gerade in einem wirtschaftlichen Umfeld, das sich rasant verändert, brauchen Unternehmen klare Orientierungspunkte. Rund 60 Prozent der deutschen Unternehmen scheitern laut Statista innerhalb der ersten drei Jahre — oft nicht wegen mangelnder Nachfrage, sondern wegen fehlender Preisklarheit. Wer die Break-even-Analyse beherrscht, trifft bessere Entscheidungen bei der Preisgestaltung, der Kostenplanung und der Wachstumsstrategie. Dieser Leitfaden zeigt Schritt für Schritt, wie Sie die Methode sinnvoll einsetzen.
Was die Break-even-Analyse für Ihr Unternehmen leistet
Die Break-even-Analyse bestimmt den Punkt, an dem die Einnahmen eines Unternehmens exakt seine Gesamtkosten decken. Weder Gewinn noch Verlust — der sogenannte Gewinnschwellenpunkt ist erreicht. Unterhalb dieser Schwelle arbeitet das Unternehmen defizitär, oberhalb erwirtschaftet es Überschüsse. Diese schlichte Logik hat weitreichende praktische Konsequenzen.
Für Gründerinnen und Gründer bietet die Analyse eine realistische Bewertungsgrundlage für den Businessplan. Banken wie die KfW oder Förderinstitute auf Landesebene verlangen bei Kreditanträgen häufig eine nachvollziehbare Darstellung der Gewinnschwelle. Wer diese Zahl nicht kennt, hat im Gespräch mit Kapitalgebern einen schweren Stand.
Auch für etablierte Betriebe bleibt die Methode relevant. Verändert sich die Kostenstruktur — etwa durch steigende Energiepreise oder neue Tarifvereinbarungen — verschiebt sich die Gewinnschwelle automatisch. Wer das frühzeitig erkennt, kann gegensteuern, bevor Liquiditätsengpässe entstehen. Die Industrie- und Handelskammer empfiehlt kleinen und mittleren Unternehmen ausdrücklich, diese Kennzahl regelmäßig zu überprüfen.
Ein weiterer Nutzen liegt in der Preispolitik. Viele Unternehmen setzen Preise intuitiv oder orientieren sich ausschließlich am Wettbewerb. Die Break-even-Analyse zwingt dazu, die eigenen Kostenstrukturen genau zu kennen — und daraus einen Mindestpreis abzuleiten, der betriebswirtschaftlich tragfähig ist. Im Einzelhandel, wo die durchschnittliche Gewinnmarge laut Branchendaten bei etwa zehn Prozent liegt, kann schon eine geringfügige Unterschreitung des Break-even-Preises zur Bedrohung werden.
Kurz gesagt: Die Analyse liefert keine Garantien, aber sie schafft Transparenz. Und Transparenz über die eigenen Zahlen ist die Basis jeder soliden unternehmerischen Entscheidung.
Den Gewinnschwellenpunkt berechnen: Schritt für Schritt
Die Berechnung folgt einer klaren Formel, die sich auch ohne betriebswirtschaftliches Studium anwenden lässt. Zunächst müssen zwei Kostenarten sauber voneinander getrennt werden: Fixkosten und variable Kosten. Fixkosten fallen unabhängig vom Umsatz an — Miete, Versicherungen, Geschäftsführergehalt. Variable Kosten steigen mit jedem verkauften Produkt oder jeder erbrachten Leistung.
Die Grundformel lautet: Break-even-Menge = Fixkosten ÷ (Verkaufspreis − variable Stückkosten). Der Nenner dieser Formel wird als Deckungsbeitrag je Einheit bezeichnet. Er zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten beiträgt.
Ein konkretes Beispiel: Ein mittelständischer Hersteller hat monatliche Fixkosten von 20.000 Euro. Der Verkaufspreis pro Einheit beträgt 50 Euro, die variablen Kosten pro Einheit 30 Euro. Der Deckungsbeitrag liegt bei 20 Euro. Die Break-even-Menge berechnet sich dann als 20.000 ÷ 20 = 1.000 Einheiten pro Monat. Erst ab der 1.001. verkauften Einheit beginnt das Unternehmen, Gewinn zu erwirtschaften.
Für die praktische Umsetzung empfiehlt sich folgendes Vorgehen:
- Alle Fixkosten vollständig erfassen und monatlich summieren (Miete, Personalkosten, Abschreibungen, Versicherungen, Lizenzgebühren)
- Die variablen Kosten je Einheit präzise ermitteln — Materialkosten, Verpackung, Provisionen, Versandkosten
- Den Verkaufspreis festlegen oder mehrere Preisszenarien durchrechnen
- Den Deckungsbeitrag berechnen: Verkaufspreis minus variable Stückkosten
- Die Break-even-Menge ermitteln und mit realistischen Absatzerwartungen vergleichen
Wer mehrere Produkte oder Dienstleistungen anbietet, berechnet den gewichteten Deckungsbeitrag auf Basis des jeweiligen Umsatzanteils. Das macht die Analyse komplexer, aber auch aussagekräftiger für die tatsächliche Geschäftssituation.
Welche Faktoren die Gewinnschwelle verschieben
Die Gewinnschwelle ist keine statische Größe. Sie reagiert auf Veränderungen in der Kostenstruktur, im Markt und in der eigenen Produktionssituation. Wer das versteht, kann frühzeitig auf Entwicklungen reagieren, statt erst im Nachhinein Schadensbegrenzung zu betreiben.
Der stärkste Hebel sind die Fixkosten. Jede Erhöhung — sei es durch einen neuen Mitarbeiter, einen teureren Standort oder zusätzliche Softwarelizenzen — schiebt die Gewinnschwelle nach oben. Das Bundesministerium für Wirtschaft und Klimaschutz weist in seinen Leitfäden für Unternehmensgründungen ausdrücklich darauf hin, dass überhöhte Fixkostenblöcke in der Startphase zu den häufigsten Insolvenzursachen gehören.
Auf der anderen Seite beeinflussen Preisveränderungen die Gewinnschwelle erheblich. Eine Preissenkung von zehn Prozent kann — je nach Kostenstruktur — bedeuten, dass das Unternehmen deutlich mehr Einheiten verkaufen muss, um dieselbe Gewinnschwelle zu erreichen. Dieser Zusammenhang wird in der Praxis oft unterschätzt, besonders wenn Rabattaktionen als kurzfristige Verkaufsförderung eingesetzt werden.
Variable Kosten verändern sich ebenfalls: Rohstoffpreise schwanken, Logistikkosten steigen in Krisenzeiten, Lieferanten passen ihre Konditionen an. Eine regelmäßige Aktualisierung der Break-even-Kalkulation — mindestens quartalsweise — ist daher keine Kür, sondern betriebswirtschaftliche Notwendigkeit.
Auch die Produktmischung spielt eine Rolle. Wenn ein Unternehmen verstärkt Produkte mit niedrigem Deckungsbeitrag verkauft, steigt die notwendige Absatzmenge, um die Fixkosten zu decken. Eine bewusste Steuerung des Produktmix — hin zu margenstarken Angeboten — kann die Gewinnschwelle senken, ohne dass ein einziger Kostenfaktor verändert wird.
Strategien zur gezielten Senkung der Gewinnschwelle
Eine niedrigere Gewinnschwelle bedeutet mehr Spielraum. Das Unternehmen gerät später in die Verlustzone und erreicht früher den Gewinnbereich. Es gibt vier konkrete Ansätze, um dieses Ziel zu erreichen.
Erstens: Fixkosten reduzieren. Das klingt banal, erfordert aber eine ehrliche Bestandsaufnahme. Welche Mietflächen werden tatsächlich genutzt? Welche Abonnements und Dienstleistungsverträge sind verzichtbar? Homeoffice-Regelungen können Büroflächen verkleinern, Outsourcing kann fixe Personalkosten in variable Kosten umwandeln. Jeder eingesparte Euro an Fixkosten senkt direkt die notwendige Absatzmenge.
Zweitens: Den Verkaufspreis anheben. Das ist psychologisch oft schwierig, aber rechnerisch der wirksamste Hebel. Eine Preiserhöhung von fünf Prozent bei gleichbleibenden Kosten verbessert den Deckungsbeitrag überproportional. Voraussetzung ist eine klare Positionierung, die den Mehrwert für die Kundschaft sichtbar macht.
Drittens: Variable Kosten senken. Bessere Einkaufskonditionen, effizientere Produktionsprozesse oder günstigere Verpackungslösungen erhöhen den Deckungsbeitrag je Einheit. Auch hier lohnt ein systematischer Vergleich: Welche Lieferanten bieten bei größeren Abnahmemengen Staffelpreise an?
Viertens: Den Produktmix bewusst steuern. Wenn 20 Prozent der Produkte 80 Prozent des Deckungsbeitrags erwirtschaften, lohnt es sich, Vertrieb und Marketing auf diese Angebote zu konzentrieren. Das setzt voraus, dass die Deckungsbeiträge je Produkt oder Leistung tatsächlich bekannt sind — was eine differenzierte Kalkulation erfordert.
Die IHK bietet für kleine und mittlere Unternehmen kostenfreie Beratungsangebote, die bei der Umsetzung dieser Maßnahmen unterstützen. Gerade in der Gründungsphase oder bei größeren Investitionen lohnt sich dieser Austausch.
Preisgestaltung auf Basis der Break-even-Analyse
Der optimale Preis entsteht nicht im Bauchgefühl. Er ergibt sich aus dem Zusammenspiel von Kostenstruktur, Marktposition und Absatzerwartung. Die Break-even-Analyse liefert dafür die notwendige Grundlage.
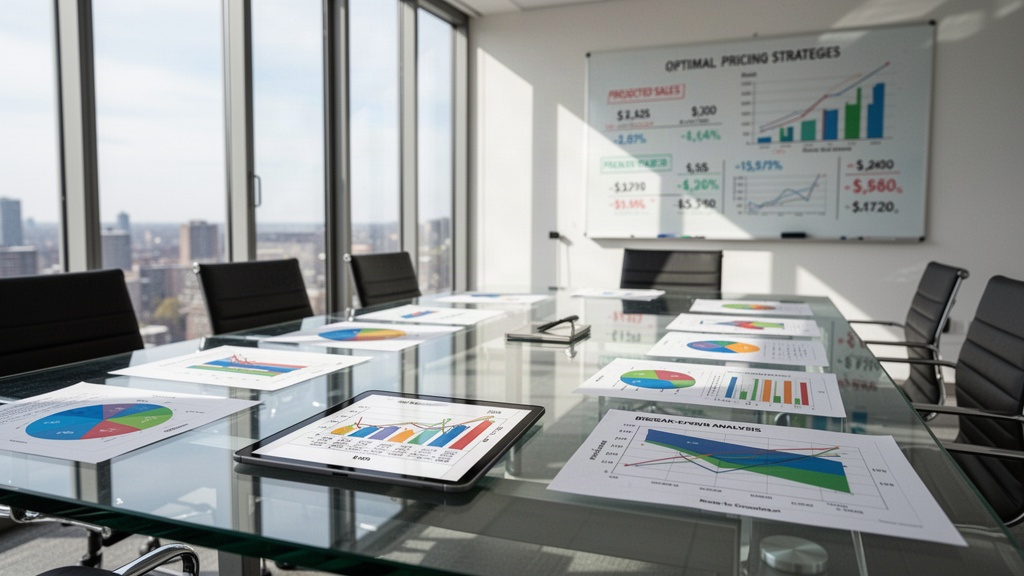
Ein praktischer Ansatz ist die Szenariorechnung. Statt einen einzigen Preis zu kalkulieren, werden mehrere Preisszenarien durchgespielt. Bei einem Preis von 40 Euro: Wie viele Einheiten müssen verkauft werden, um die Gewinnschwelle zu erreichen? Bei 50 Euro? Bei 60 Euro? Diese Szenarien werden dann mit realistischen Absatzprognosen abgeglichen — und der Preis gewählt, der unter den gegebenen Marktbedingungen die größte Erfolgswahrscheinlichkeit bietet.
Dabei sollte die Preiselastizität berücksichtigt werden: Reagieren Kunden empfindlich auf Preiserhöhungen, oder ist die Nachfrage relativ stabil? Im B2B-Bereich spielt oft der wahrgenommene Nutzen eine größere Rolle als der absolute Preis. Im Konsumgüterbereich hingegen kann schon ein geringer Preisunterschied zur Abwanderung führen.
Für Unternehmen mit einem Jahresumsatz von rund 100.000 Euro — ein typischer Wert für viele Kleinunternehmen und Freiberufler in Deutschland — zeigt die Break-even-Analyse oft, dass die tatsächliche Gewinnschwelle bei 70.000 bis 80.000 Euro liegt. Das bedeutet: Der Gewinnspielraum ist geringer als erwartet, und jede Preissenkung hat unmittelbare Auswirkungen auf die Rentabilität.
Wer die Break-even-Analyse konsequent in die Preisfindung integriert, schützt sich vor der häufigsten Falle: Umsatz zu machen, ohne Gewinn zu erzielen. Viele Betriebe wachsen jahrelang, ohne je über die Gewinnschwelle zu kommen — weil die Preise zu niedrig oder die Kosten zu hoch sind. Die Analyse macht dieses Problem sichtbar, bevor es existenzbedrohend wird.